Caminhão parado em Chapecó/SC e região? Descubra se você tem direito a indenização por lucros cessantes.
Se o veículo ficou fora de operação por acidente, sinistro ou demora no reparo, o
prejuízo pode ir além do conserto. Em muitos casos, é possível buscar o que a operação
razoavelmente deixou de lucrar, com base no Art. 402 do Código Civil.
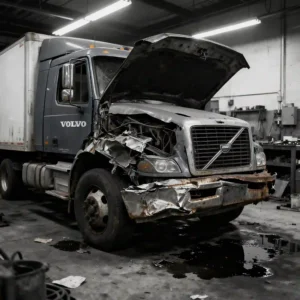
Nosso escritório trabalha com assessoria jurídica em ações envolvendo caminhões sinistrados para fornecer orientação sobre a viabilidade e o caminho mais adequado a seguir para viabilizar a indenização, conforme documentos e dinâmica do sinistro.
- Análise individualizada de todos os sinistros dos últimos anos
- Organização de documentos
- Orientação jurídica com linguagem clara e ética
Cada dia de caminhão parado afeta o caixa da operação.
No transporte, a paralisação de um único veículo pode gerar uma sequência de perdas: fretes cancelados, remanejamento de rotas, terceirização às pressas e desgaste com o cliente.
Por isso, além do reparo do caminhão, muitas empresas buscam também a reparação do lucro cessante do período em que o veículo ficou indisponível.
Quer mais informações sobre o assunto? Veja os artigos produzidos por nosso escritório:
Conceito, base legal e pontos de atenção: https://colettifrutuoso.adv.br/lucros-cessantes-1/
O que costuma ser questionado: https://colettifrutuoso.adv.br/lucros-cessantes-2/
O que são lucros cessantes (e por que não é “faturamento perdido”).
Lucros cessantes são, em regra, o que a empresa razoavelmente deixou de lucrar em razão do evento, conforme o Art. 402 do Código Civil.
Na prática, o ponto central é demonstrar o lucro líquido, e não apenas o faturamento bruto (CT-e/MDF-e). Em muitos casos, entram no debate custos como:
• combustível e pedágio
• manutenção, pneus e desgaste
• impostos, salários e encargos
Ação de lucros cessantes exige prova + cálculo consistente.
É comum a seguradora ou a parte contrária questionar o pedido com base em: “prove os custos”, “o caminhão teria rodado mesmo?”, “não há comprovação do período”, “isso é faturamento, não lucro”.
Nossa atuação une rapidez na análise e experiência contábil e jurídica para organizar documentos, delimitar período e estruturar um cálculo defensável.
Como os casos normalmente são estruturados:
• triagem do evento e responsabilidade
• confirmação do período de paralisação
• organização de documentos (faturamento e custos)
• definição do critério de cálculo (lucro líquido)
• estratégia de cobrança (conforme o cenário)
Documentos que ajudam (e aceleram) a avaliação:
• B.O., registros do sinistro e comunicação com seguradora/oficina
• ordens de serviço, laudos, notas e datas do conserto
• CT-e/MDF-e e histórico de fretes (se houver)
• registros de custos (combustível, pedágio, manutenção, etc.)
• contratos/rotas/agenda de entregas (quando aplicável)
Quem somos
Coletti Frutuoso
No cenário jurídico do transporte rodoviário, não basta conhecer a lei. Para buscar lucros cessantes, é preciso dominar os números da operação, entender como o Judiciário avalia prova e cálculo e apresentar um pedido tecnicamente consistente.
A Coletti Frutuoso Advocacia nasceu dessa necessidade: unir estratégia jurídica e experiência contábil para estruturar casos em que caminhões e frotas ficam parados por sinistro, acidente ou demora no reparo, situações em que o prejuízo vai muito além do conserto.
Nossa atuação é liderada pelo sócio-fundador Matheus Coletti Frutuoso, com 13 anos de experiência na área contábil e 6 anos como Assessor de Magistrados no TJSC. Essa trajetória oferece uma vantagem estratégica rara: analisar o caso com foco no que normalmente decide o resultado de uma ação de lucros cessantes, viabilidade, documentação, critério de cálculo e argumentação compatível com a lógica de quem julga.
Essa visão 360° permite antecipar riscos, evitar fragilidades comuns (como confundir faturamento com lucro) e construir uma linha de prova mais sólida, alinhada ao que costuma ser exigido em disputas com seguradoras e responsáveis pelo evento.
Por que nos escolher?
- Rapidez na análise inicial: triagem objetiva para entender viabilidade e próximos passos
- Direito + contabilidade no mesmo raciocínio: foco em lucro líquido, custos e comprovação
- Visão de bastidores do Judiciário: estratégia construída com base em como o caso tende a ser lido por quem decide
- Comunicação ética e objetiva: sem promessas de resultado, com orientação clara sobre caminhos possíveis
Se você quer avaliar a viabilidade de buscar lucros cessantes por caminhão parado, nossa proposta é simples: organizar o caso com técnica, para que o pedido não dependa de suposições e sim de um conjunto consistente de prova e cálculo.
Veja o que nossos clientes estão falando:
EXCELENTE Com base em 9 avaliações
 Publicado em Google

 Mauricio FÓtimos profissionaisPublicado em Google
 Julia Mótimo profissional. Recomendo!Publicado em Google
 Natália MExcelente profissional.Publicado em Google
 Fabiane FÓtimo atendimento, minha experiência foi ótimaPublicado em Google
 Isadora SPublicado em Google
 Rodrigo SProfissional altamente capacitado e atencioso.Publicado em Google
 Gabriel MAdvogado muito preparado, ágil e confiável. Excelente atendimento.Publicado em Google
 Getulio SMuito prestativo e atencioso.Publicado em Google
 Dauana FExcelente profissional.Certificado: TrustindexO selo verificado do Trustindex é o Símbolo Universal de Confiança. Apenas as melhores empresas podem obter o selo verificado que tem uma pontuação de avaliação acima de 4.5, com base nas avaliações dos clientes nos últimos 12 meses. Leia mais
Perguntas frequentes
Lucros cessantes são a indenização pelo que a empresa razoavelmente deixou de lucrar
porque o veículo ficou fora de operação (base legal: Art. 402 do Código Civil).
Não necessariamente. CT-e ajuda a demonstrar receita/atividade, mas o debate costuma focar em lucro líquido, com dedução de custos.
Em muitos casos, sim. O conserto cobre o dano no bem; lucros cessantes tratam do resultado que deixou de entrar pelo tempo parado.
Sim, desde que seja possível demonstrar responsabilidade, nexo com a paralisação e o impacto econômico.
Com documentos que sustentem entrada/saída de oficina e o nosso escritório está pronto para auxiliar na preparação de toda documentação.
Muitas vezes, sim. O foco é construir um critério consistente com o que existe de documentação e realidade operacional.
Depende da prova e do caso. Em geral, busca-se um lucro líquido médio e aplica-se ao período parado. Em alguns cenários, parâmetros percentuais podem ser discutidos, com justificativa técnica.
Em muitos casos, sim, desde que comprovados e relacionados ao evento. A estratégia varia conforme documentação.
Quando você já tem datas e documentação básica do sinistro/paralisação. Isso ajuda a acelerar a avaliação e a evitar perda de informação.
Se você teve caminhão parado e quer entender a viabilidade de buscar lucros cessantes, envie um resumo do caso com as datas e principais documentos.
colettifrutuoso@outlook.com
(49) 9 9808-3392
Av. Porto Alegre, 427-D, sala 708, Centro, Chapecó-SC Ed. Lazio Executivo
Copyright © 2026 – COLETTI FRUTUOSO SOCIEDADE INDIVIDUAL DE ADVOCACIA
OAB/SC 12.753
CNPJ 64.713.888/0001-92